需要の爆発と供給ボトルネック:2026年の自動化精密部品製造における核心的な矛盾
まず2組の数字を見てほしい。それらはほぼ2026年の自動化精密部品製造のすべての緊張関係を定義している。1組は市場規模から:世界の精密加工市場は2026年に約1244億ドル、2035年には約2446億ドルに達すると予測され、年平均複合成長率は約7.8%、うちアジア太平洋地域が世界需要の約49%を占める。もう1組は供給側から:遊星ローラねじのような重要な伝動部品は、日本と欧州の企業が合計で約70%の世界シェアを握っている。
2組の数字を重ねると、矛盾が浮かび上がる。需要はアジア太平洋地域で、ロボットで、半導体装置で、低空飛行体で急速に膨張している。しかし高精度の核心部品を安定して納入できる生産能力は、依然として少数の地域、少数のサプライヤーに集中している。ヒューマノイドロボット本体メーカーの増産速度は、精密減速機、ボールねじ、センサーの歩留まり立ち上げ速度を明らかに上回っている。その結果、納期は延び、コストは高止まりし、購買は図面段階で「この部品は2026年に入手できるのか」を考え始めなければならない。
このミスマッチは短期的な変動ではなく、自動化精密部品製造が次の段階に入る起点である。それは製造側に4つの問いに答えることを迫る:生産ラインはより自動化され、熟練工の目への依存を減らせるか?工程は工作機械に載せる前に検証を完了できるか?重要部品は第二、第三の供給源を持てるか?受注と生産計画は工場をまたいで調整できるか?これら4つの問いは、2026年で最も注目すべき4大トレンドに対応している。
なぜ「歩留まり」が「生産能力」よりもボトルネックになるのか
増産のための設備購入は比較的速いが、歩留まりを70%から95%に引き上げるのは非常に遅い。精密部品の歩留まりは、材料ロット、熱処理変形、研削焼け、クランプの繰り返し位置決め、検査具の測定不確かさの影響を共に受ける。どの一环が抑えられなければ、出てくる部品は公差帯の縁で揺れる。下流の本体メーカーが求めるのはロットごとの一貫性であり、単品の合格ではない。したがって2026年の競争は、表面的には生産能力に見えるが、底層では工程の安定性である——これこそが後述の4大トレンドが解決しようとする問題領域である。
続く4節では、順に分解する:AI駆動の自動化がどのように「選択肢」から「必須」へ変わるか、デジタルツインと仮想検証がどのように標準装備になるか、サプライチェーンの地域化と国産化代替がどのように加速するか、そしてプラットフォーム化とインテリジェント化エコシステムがどのように形成されるか。各節ではまずトレンドを定義し、次にデータを示し、最後に精密部品製造への具体的な影響——精度、納期、コスト構造——に立ち返る。
トレンド1:AI駆動の自動化が「選択肢」から「必須」へ
2024年以前のAIの機械加工工場への導入を「お試し版」に例えるなら、2026年の現実はこうだ。AIはすでに生産スケジュール表、工具台帳、引き継ぎ記録に入り込んでいる。業界調査が示す数字では、約69%の加工施設がAI駆動の自動化を統合済み(出典:Business Research Insights 精密加工市場レポート)。この割合は2年前には一部の先駆者の実験にすぎなかった。トレンドの判断は明快だ——自動化精密部品製造の競争ハードルは、「5軸があるかどうか」から「データの閉ループが回るかどうか」へと変わりつつある。
ここでいう「AI駆動」はロボットへの置き換えではない。より具体的には3種類の動作だ:予知保全、AI支援プログラミング、適応加工パラメータ。業界資料によれば、予知保全は計画外停止を最大約25%削減でき、AI支援プログラミングは一部の部品で図面からGコードまでの期間を最大約50%短縮できる(出典:TiRapid CNC業界ガイド、業界の典型的な水準であり、具体的な効果は部品の複雑さによって変動する)。精密部品にとって、4時間の停止は生産能力の損失だけではない——主軸の熱状態の再安定、初品の再検査、工具の再突き合わせ。こうした隠れたコストは往々にして停止そのものより高くつく。
閉ループ制御が精度を「勘」から「フィードバック」へ押し上げる
精密部品製造で精度を語るなら、公差帯と繰り返し精度を避けて通れない。業界で一般的な閉ループCNC工作機械の繰り返し精度は±2~5マイクロメートルの水準(TiRapid)。これに機上測定と工具摩耗補正が加わると、オペレーターは「経験で余肉を残す」から「フィードバックを見て工具補正を変える」へと移行する。これは神秘的な話ではなく、熱変形、工具摩耗、クランプの微小変位という3つの古くからの問題を観測可能な変数に変えることだ。ある工場が本当にAI自動化段階に入っているかどうかは、1つの細部を見れば十分だ。その工具補正記録は手書きか、それともシステムが加工個数に応じて自動で送信しているか。
設備稼働率:40~50%と85~90%の差はどこから来るのか
繰り返し引用される比較がある。手動上下料・人手による生産スケジュールでは設備稼働率はしばしば40~50%。全自動ロボットセルでは85~90%以上に引き上げられる(TiRapid)。差は単に「機械が止まらない」ことではなく、3つのことが並行処理されることにある——ロボット上下料が段取りの隙間を短縮し、AI生産スケジュールが類似工程の注文をまとめてバッチ化し、工具寿命予測が途中の工具交換による停止を防ぐ。
ただし、冷水も浴びせておこう。稼働率の向上には物理的な天井がある。切削時間そのものは自動化によって短くならない。粗加工の余肉、材料除去率、工具が耐えられる周速——これらは工具と材料のマッチングに制約され、AIには変えられない。したがって精密部品にとって、AI自動化の第一の受益項目は「加工が速くなる」ことではなく、良品率がより安定し、段取り替えがより速く、人手依存がより少なくなることだ。バッチ部品の一貫性は、単品の限界精度よりも納品の評判を左右することが多い。
2026年の調達とエンジニアリングの意思決定に落とし込むと、検証可能なアクションが1つある。既存の部品のうち、どれが多品種・小ロット・厳しい公差帯のタイプかを棚卸しすることだ。こうした部品は段取り替えの損失が最も大きく、経験依存が最も重いため、AI生産スケジュールと工具寿命管理を最初に導入するのに最適だ。全自動セルを一気に導入するかどうかは、投資回収に立ち返る必要がある——設備稼働率向上による限界収益が、ロボット、機上測定、データシステムへの投資をカバーできるか。この問いに普遍的な答えはなく、具体的な製品ラインで採算を計算する必要がある。
トレンド2:デジタルツインと仮想検証が精密製造の標準装備に
なぜ薄肉部品と深腔部品が最初に恩恵を受けるのか
落としどころ:初品合格率、調整コスト、DFMフィードバック速度
トレンド3:サプライチェーンの地域化と国産化代替の加速
最初の2つのトレンドは脇に置き、まず数字の組を見てみよう。アジア太平洋地域は世界の精密加工需要の約49%を占めるが、遊星ローラねじのような核心的な伝動部品の世界市場では、日本と欧州の企業が合計で約70%のシェアを占めている。需要の重心は東アジアにあり、供給のハイエンドは日欧にある——これが2026年の精密部品サプライチェーンの地域化と国産化代替加速の底流にある推進力である。それは政策スローガンに駆動されたものではなく、政策、コスト、納期という三重の圧力が同時に作用した結果である。
まず納期圧力について。2026年の下流の人型ロボット本体メーカーの生産能力拡張速度は、上流の精密減速機、ねじ、センサーなどの核心部品の歩留まり立ち上げ速度よりも速い。輸入品が生産計画の逼迫に遭遇すると、納期の不確実性は直接、完成機メーカーの生産計画に伝わる。自動化精密部品製造にとって、納期は単なる日付表ではなく、完成機メーカーが受注に応じて増産できるかどうかを決めるものである。第二供給源が「代替候補」から「必須」へ変わることは、このサプライチェーン再構築の最も直接的なエンジニアリング信号である。
国産化代替はサプライヤーを替えることではなく、一連の工程検証体系を替えること
多くの調達担当者は初めて国産代替に触れるとき、それをビジネス上の問題と理解する。作れる工場を見つけ、図面を送り、価格と納期を比較する。しかし代替の進捗を本当に阻むのは、これまで「作れる工場があるかどうか」ではなく、「作られたもののロット一貫性が検証できるかどうか」である。遊星ローラねじを例にとると、その精度寿命は材料の純度、熱処理曲線、ねじ研削の砥石ドレッシング戦略、検査具の測定不確かさに依存する——この4つのうちどれか一つでも走らなければ、単品サンプルは合格しても、量産納入では失敗する。
したがって国産化代替の実際の道筋は通常、まず材料と熱処理のベンチマークを行い、次に研削工程パラメータの閉ループを構築し、最後に輸入品と等価な検査具と受入基準を確立する。業界でよくある方法は、まず非重要工程で小ロットの実機検証を行い、一定の時間数を走らせてから代替範囲を拡大する。このサイクルは数週間で圧縮できるものではなく、「迅速な代替」を約束する者は、検証段階を飛ばしているのである。
どの部品が先に国産化代替され、どれがまだ待たなければならないか
代替の難易度は均一ではない。センサーハウジング、構造ブラケット、コネクタ、一部のリニアガイドのように、材料と熱処理への依存が比較的浅く、精度の敷居が中程度の部品は、地域供給が2026年にはすでに現実的な条件を備えている。CNC加工と板金加工はこれらの品目において、生産能力と精度能力が国内で不足しているわけではない。
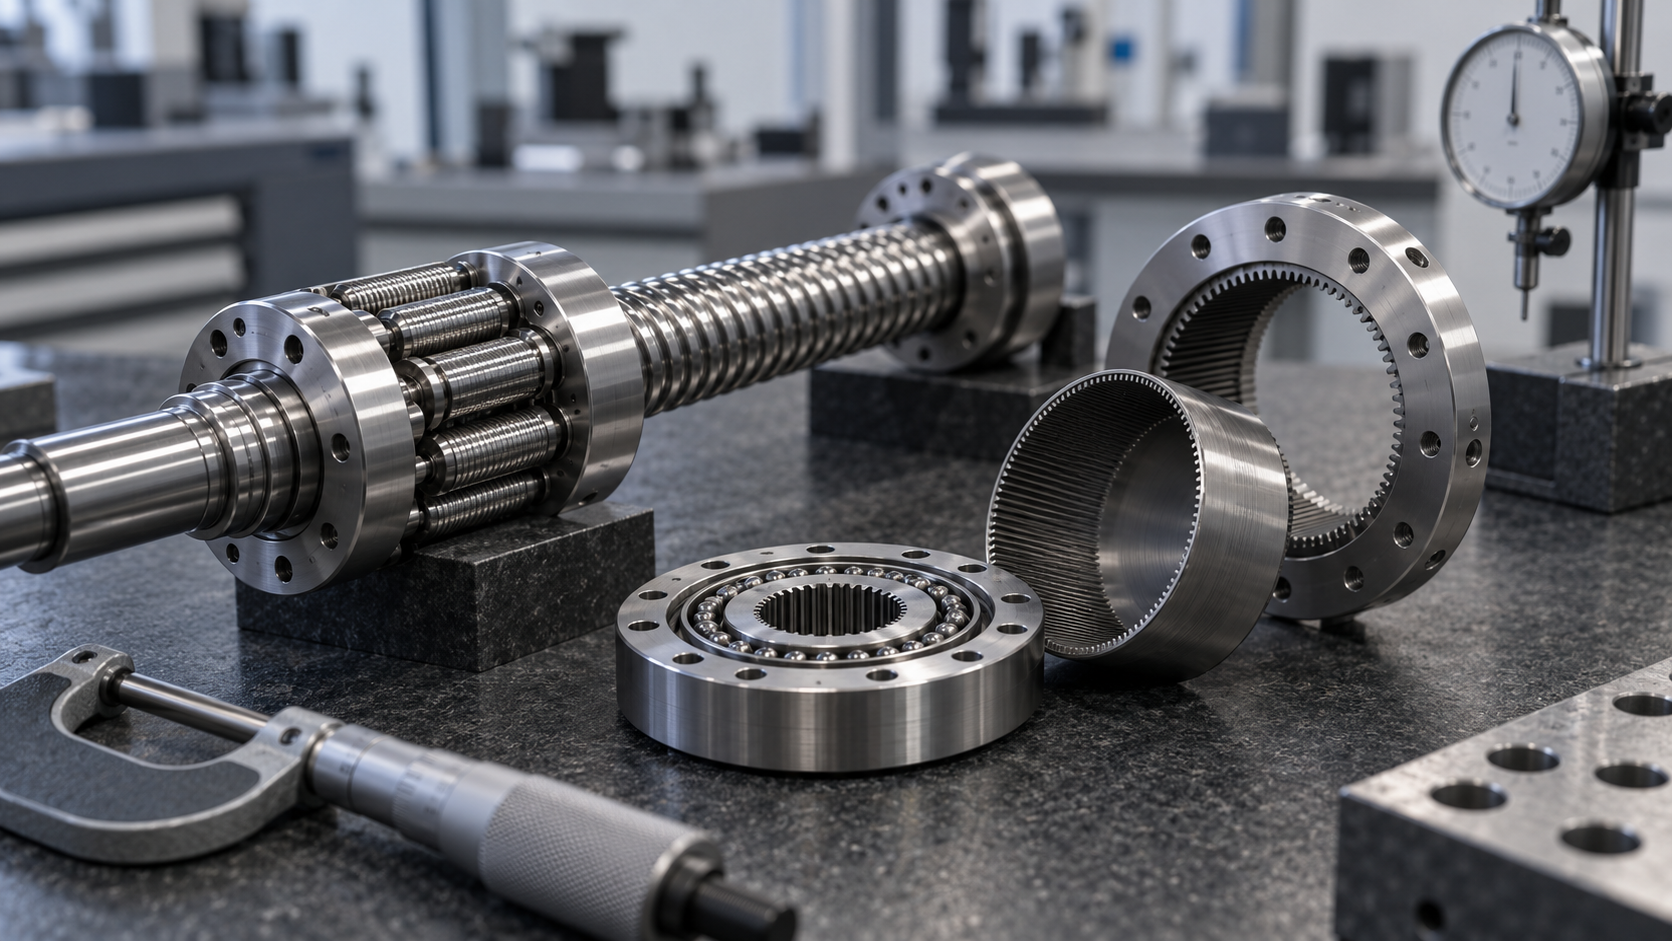
本当にまだ時間がかかるのは、「精度が材料に書き込まれている」部品である。高精度減速機のフレクスプライン、遊星ローラねじ、高負荷軸受、精密ハーモニックギア。それらのボトルネックは工作機械そのものではなく、材料ロットの安定性、熱処理変形制御、研削工程の長期的なデータ蓄積にある。言い換えれば、代替の進捗バーは設備購入速度ではなく、工程知識の蓄積速度に依存する。
地域化配置が精密部品製造に与える具体的な影響
第一に、第二供給源が緊急対応策から常態配置へ変わる。完成機メーカーは同一地域内に少なくとも2社の互換可能な精密部品サプライヤーを配置し、同一の図面、同一の検査具基準で受入れることで、単一ソースの供給途絶リスクを低減しようとする。
第二に、受入検査基準が厳しくなる。サプライヤーが輸入から地域供給に切り替わると、完成機メーカーはより密集した抜き取り検査とより長い実機検証サイクルで不確実性をヘッジする。これは精密部品製造側にとって、検査具能力、ロットトレーサビリティ、材料証明書の完全性が、加点項目から入場券へ変わりつつあることを意味する。
第三に、地域生産能力配置が完成機メーカーにより近づく。輸送時間、通関サイクル、コミュニケーションコストといったこれまで無視されてきた変数の重みが、納期に敏感なハイエンド自動化部品において上昇している。地域内でCNC加工、板金、ラピッドプロトタイピング、手板複模を同時にカバーできる製造ノードは、試作から小ロットへの移行段階で優位性がより明確になる。
注意すべきは、国産化代替の議論でしばしば見られる誤判である。「加工できる」を「代替できる」と同一視すること。加工できるのは入場にすぎず、安定的に代替するには十分に広い工程ウィンドウ、十分に強固な検査手段、十分に長いロットデータが必要である。読者にとって、ある部品が地域化代替を開始するのに適しているかを判断するには、まず3つの問いを立てるとよい。精度は図面の公差帯に書かれているのか、それとも材料と熱処理に書かれているのか。重要な寸法と幾何公差を測定できる既存の検査具はあるか。小ロット実機検証は何時間走らせられるか。この3つの問いの答えは、どんな市場予測よりも代替の現実的なリズムをよく示す。
トレンド4:プラットフォーム化、アジャイル化、スマート化エコシステムの形成
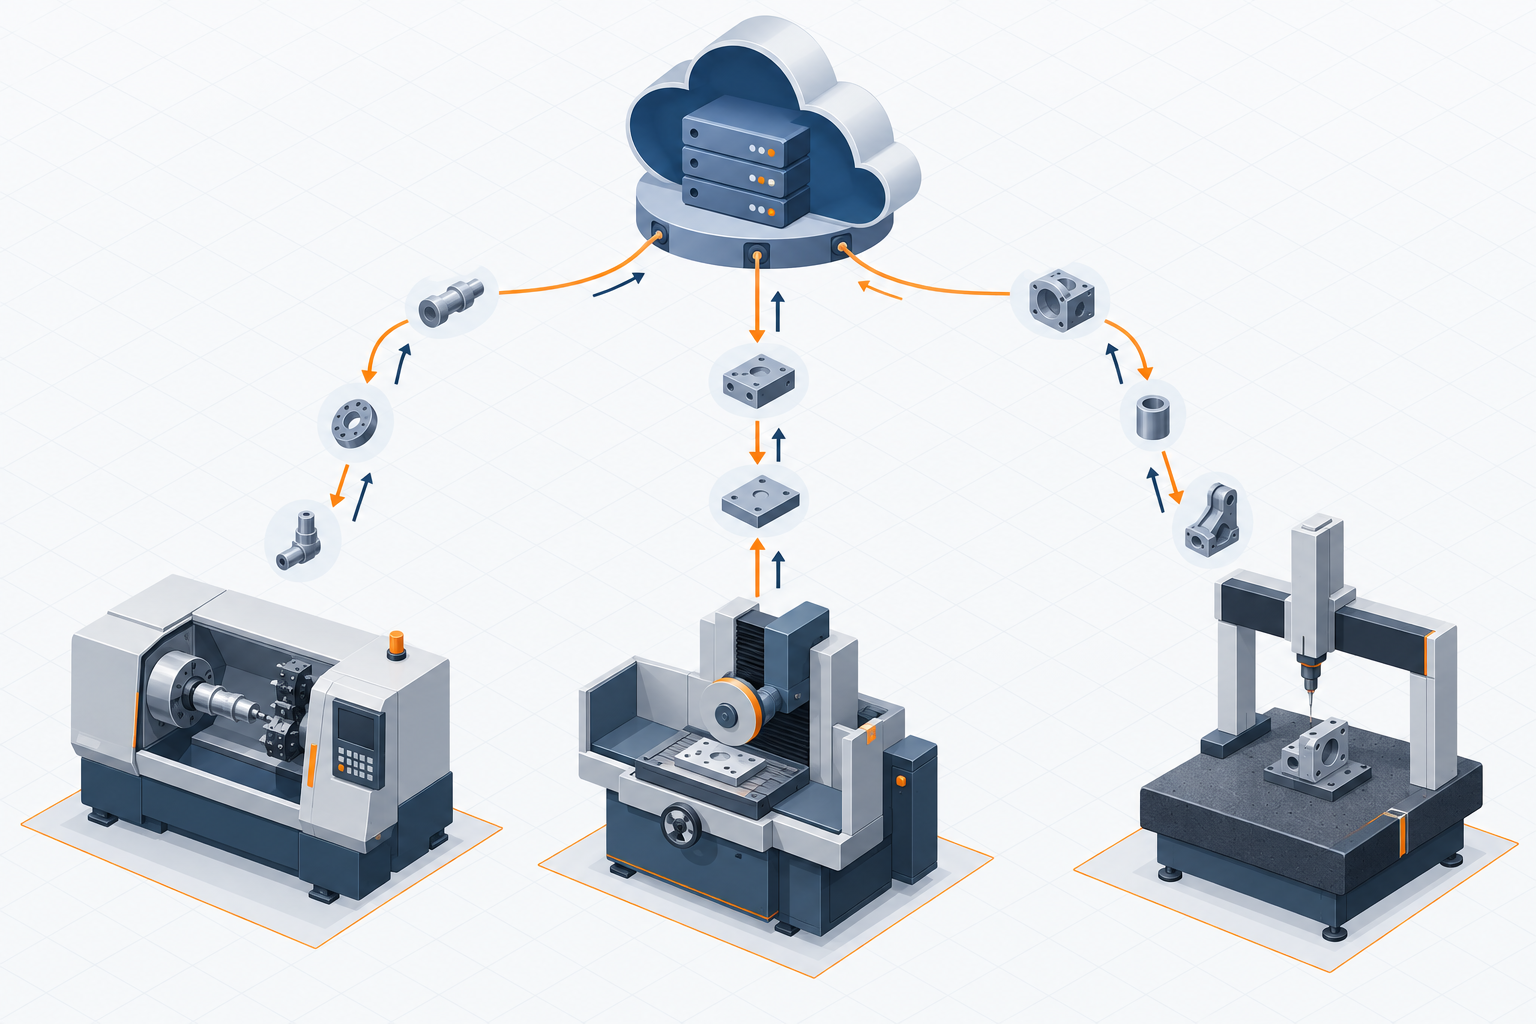
最初の3つのトレンドは単一工場の能力について語った。AIは機械をより判断上手にし、デジタルツインは工程をまず仮想で走らせ、地域化は供給半径を短縮する。第4のトレンドは尺度を変える——それはある工作機械の精度を変えるのではなく、注文がどう入り、生産能力がどう配分され、工程知識が誰に帰属するかを変える。マッキンゼーは『融合エコシステム スマートの受容:2030年中国スマート製造および自動化業界展望』でこの線を3つの言葉に分解している。プラットフォーム化、アジャイル化、スマート化。2026年の自動化精密部品製造の文脈に置くと、この3つの言葉はそれぞれ3つの具体的な問題に対応する。生産能力をどう工場横断で配分するか、小ロット多品種をどう素早くライン切替するか、工程パラメータをどう自己収束させるか。
プラットフォーム化:生産能力のスケジューリングとプロセス知識の再利用
単一工場の生産能力には物理的な上限がある。5軸工作機械1台が1日に稼働できる主軸時間は限られており、埋まってしまえば新たな受注はできない。プラットフォーム化がまず解決するのは、需要をスケジューリング可能なプロセスタスクに分解し、異なるノードに配分することだ。細長い軸の旋削が得意な工場、平面度の研削がより安定している工場、表面処理だけを行う工場など、それぞれに強みがある。産業用インターネットプラットフォームの価値はここでは「ネット接続されたダッシュボード」ではなく、プロセス能力を構造化することにある——材料、達成可能な公差帯、最大ワーク寸法、利用可能な熱処理と検査手段を、検索・マッチング可能なフィールドに変える。顧客が図面を提出すると、プラットフォームはフィールドに基づいてノードをマッチングする。営業が1件ずつ電話して納期を確認するのではない。
2つ目はさらに見えにくい:プロセス知識の再利用だ。同じ薄肉アルミ部品で、A工場は3回治具を調整してようやく変形を抑え込んだ。B工場が類似部品を受注したとき、「クランプ方法+切削パラメータ+支持構造」という経験をそのまま手に入れられるだろうか?プラットフォーム化以前は、こうした知識は熟練工の個人経験に閉じ込められ、人が辞めれば失われていた。プラットフォーム化はそれを検索可能なプロセスカードのテンプレートに変え、新しい案件ではまず過去の類似品をマッチングし、それから微調整する。これが仮想化PLCや産業用大規模モデルが繰り返し言及される理由でもある——それらは履歴データをサーバーに眠らせておくのではなく、呼び出し可能にする。
アジャイル化:小ロット多品種の段取り替えロジック
精密部品製造の受注構造は変化している。下流のロボット、半導体装置、医療機器の反復サイクルが加速し、1バッチの数量は数千個から数十個、あるいは数個にまで落ち込んでいるが、公差帯は緩くなっていない。アジャイル化が答えるべきは、段取り替え時間をバッチ数量に見合う桁まで圧縮できるかどうかだ。業界でよく見られる手法は、モジュール式治具とゼロ点位置決めシステムで、「再芯出し」を時間単位から分単位に圧縮すること;工具のプリセットを機外で完了し、主軸の停止時間を減らすこと;プログラムをテンプレート化し、新規部品では幾何パラメータだけを変更してプロセスの骨格は変えないことだ。これらは単独では目新しくないが、組み合わせて初めてアジャイルと呼べる。
アジャイル化には見落とされがちな前提がもう1つある:見積もりとプロセスレビューが速くなければならない。受注前にDFM評価に2日かかるなら、アジャイルは玄関先で途切れてしまう。これがクラウドプラットフォームでの受注やAI支援見積もりが前面に押し出される理由だ——製造可能性の判断を問い合わせ段階に前倒しし、エンジニアは本当に曖昧な案件だけを扱う。
インテリジェント化:プロセスパラメータの自己最適化と品質予測
プラットフォーム化とアジャイル化が解決するのは「受注できる、素早く切り替えられる」ことであり、インテリジェント化が解決するのは「安定して作り出せる」ことだ。自動化された精密部品製造において、インテリジェント化の着地点は非常に具体的である:切削力、振動、主軸電流、温度といった信号をリアルタイムに収集し、モデルが現在のパラメータが安定領域から逸脱しているかを判断し、逸脱していれば送りや回転数を微調整する。品質予測はその裏面である——加工信号から寸法ドリフトの兆候を事前に発見し、三次元測定の報告書が出てから初めて公差外れを知るのではない。
境界を明確にしておく必要がある:インテリジェント化の効果はデータ品質に依存する。信号のサンプリング周波数が不十分、ラベルが不正確、運転条件のカバレッジが不完全であれば、モデルが出す「予測」は信頼できない。したがって2026年により現実的な形は人機協調である——モデルが提案し、エンジニアが確認し、システムが実行し、結果がフィードバックされて再訓練される。無人介入の全自動で精密部品をこなせるという期待は、多くの材料と構造ではまだ成立しない。
精密部品製造への3つの具体的な影響
- 受注モデル:「営業見積もり—エンジニアレビュー—生産計画」の直列から、プラットフォームが先に能力マッチングと初期見積もりを行い、エンジニアは異常案件に集中する形へ移行する。小ロット・多品種の注文がより受け止められやすくなる。
- 価格設定ロジック:コスト構造が人手集約型から設備・データ集約型へ移る。初期のプラットフォーム、治具のモジュール化、データ収集への投資は大きいが限界費用は低いため、単品価格はバッチ数量により敏感になり、小ロットにより優しくなる。
- エンジニアの役割:反復的なパラメータ試し削りや生産計画の調整はシステムに吸収され、エンジニアの時間はプロセス方案の設計、治具の構想、検査具と測定戦略により多く費やされる。プロセスカードを書ける人の価値はむしろ高まる。
4大トレンドが精度、納期、コスト構造に与える具体的な影響
精度:「経験頼み」から「データ頼み」へ、ただし測定不確かさは依然として天井
納期:短縮されるのは生産計画と物流であり、切削時間ではない
コスト構造:人手集約型から設備・データ集約型へ
よくある質問:2026年の自動化精密部品製造トレンドに関する追加の問い
以下のいくつかの質問は、読者が前四節のトレンド解析の後で最もよく追加で問い合わせるものです。回答はできるだけエンジニアリングの境界に落とし込み、納期と価格は約束しません。
AI駆動の自動化が普及した後、精密部品製造にはまだそれほど多くの工程エンジニアが必要ですか?
需要構造は変わりますが、総量は必ずしも減少しません。AI支援プログラミング、工具寿命予測、生産計画最適化が代替するのは反復的な計算と経験による試行錯誤ですが、段取り方案の設計、公差帯の配分、検査治具の定義、異常の根本原因分析は依然として人に依存します。本文で言及した約69%の施設がAI自動化を統合しているというのは、ツールの浸透を指し、職務の消滅ではありません。より現実的な変化は:エンジニアが「パラメータを計算する」から「ルールを定め、異常を審査し、データ品質を管理する」へ移行することです。
デジタルツインは中小の精密加工工場にとって現実的ですか?
層に分けて見る必要があります。ライン全体レベルのデジタルツインは投資が大きく、中小工場は通常、単一工程のシミュレーションから入る方が現実的です:まず工具経路、切削パラメータ、薄肉部品の変形を仮想環境で一通り確認してから、工作機械に載せます。本文の約46%の採用率は業界全体の口径であり、どの企業も同等の深さを達成しているわけではありません。判断基準は簡単です——仮想検証が試し削りの回数を安定的に減らし、初品合格率を高められるなら、やる価値があります。
国産化代替の最大のエンジニアリング障害は何ですか?
「作れるかどうか」ではなく、ロット間の一貫性です。遊星ローラねじを例にとると、日欧企業が合計約70%のシェアを持ち、障壁は材料、熱処理、研削工程と検査治具の長期的な蓄積にあり、単品で基準を満たすのは比較的容易ですが、連続ロットで公差帯内に安定させるのは困難です。代替経路は通常、受入検査基準、第二供給源の検証、小ロット試作を伴う必要があり、周期は四半期単位で計り、単回の試作で成否を判断すべきではありません。
この4つのトレンドは、まずどの部品カテゴリーを変えるのか?
優先的に影響を受けるのは、中程度のロット、高い精度要求、人手依存の重いカテゴリーです。ロボット関節用減速機とボールねじ、センサー構造部品、半導体製造装置の精密構造部品、新エネルギー電動駆動用ハウジングとコネクタ部品です。これらのカテゴリーは、自動化による収益性が高いことと、国産化への要求が強いという2つの特徴を同時に備えています。逆に、単品、超大型、または極端な材料の部品は、短期的には依然として工程経験が主導します。
トレンドが実現した後、精密部品の見積もりロジックはどう変わるのか?
「工数による見積もり」から徐々に「データによる見積もり」へ移行します。設備稼働率、歩留まり、段取り替え回数、検査コストが定量化されると、見積もりは実際のコスト構造により近づきます。本文で言及されている全自動セルの稼働率が40~50%から85~90%へ向上するというのは、まさにこのロジックの基礎です。ただし、特定の部品になると、依然として図面、材料、公差帯、検査治具に立ち返って計算する必要があり、どのプラットフォームが出す価格も出発点にすぎず、約束ではありません。
結語:トレンドは予測ではなく、すでに起きているエンジニアリングの選択である
Key takeaways
- 2026年の精密部品製造における核心的な矛盾は、需要の爆発と供給ボトルネックのミスマッチである:下流のロボット本体の生産能力拡張は速いが、精密減速機、ボールねじ、センサーなどの核心部品は歩留まりと生産能力が制限されている。
- AI駆動の自動化は選択肢から必須へと変わり、業界では約69%の加工施設がすでにAI自動化を統合している。予知保全によりダウンタイムを最大約25%削減できるが、まずデータ収集とプロセス知識の蓄積を解決する必要がある。
- デジタルツインと仮想検証は精密製造の標準装備となり、業界では約46%が採用している。シミュレーションにより試し削り時間を約40%削減でき、工具利用率は20%以上向上するが、前提としてモデルのキャリブレーションが正確である必要がある。
- サプライチェーンの地域化と国産化代替が加速:アジア太平洋地域が世界の精密加工需要の約49%を占めるが、遊星ローラねじなどの高端部品は依然として日欧企業が約70%のシェアを主導している。
- プラットフォーム化、アジャイル化、インテリジェント化エコシステムの形成:先進企業はクラウドプラットフォーム、仮想化PLC、産業用大規模モデルを通じて、AIを高度に活用した生産環境を具体的な工程に落とし込んでいる。



